folkkonoha – Angka keuntungan kembali diumumkan. Klaim keberhasilan transformasi kembali digaungkan. Pejabat kembali berbicara tentang masa depan cerah perusahaan negara. Namun, ketika masyarakat meminta laporan keuangan konsolidasi yang lengkap dan dapat diperiksa, jawabannya masih berkisar pada kalimat yang sama: segera diumumkan, audit sedang berlangsung, dan semuanya sedang disiapkan.
Inilah persoalan yang kembali menyeret Badan Pengelola Investasi Daya Anagata Nusantara atau Danantara Indonesia ke tengah sorotan publik.
Pada Selasa, 3 November 2026, Chief Operating Officer Danantara sekaligus Kepala Badan Pengaturan BUMN, Dony Oskaria, menyatakan laba perusahaan-perusahaan BUMN secara keseluruhan meningkat sekitar 20% pada kuartal III 2026 dibandingkan periode yang sama tahun sebelumnya.
Pernyataan tersebut disampaikan di Kompleks Istana Kepresidenan, Jakarta. Dony mengaitkan peningkatan laba dengan program transformasi BUMN yang sedang dijalankan pemerintah. detikfinance+1
Kabar kenaikan laba tentu positif apabila didukung angka yang benar, metode penghitungan yang konsisten, dan laporan yang dapat diuji secara independen.
Tetapi persoalannya bukan sekadar apakah laba BUMN naik 20 persen.
Persoalan yang jauh lebih mendasar adalah mengapa klaim keberhasilan keuangan terus diumumkan ketika laporan konsolidasi Danantara belum tersedia secara terbuka untuk diperiksa masyarakat.
Sejak resmi beroperasi pada Februari 2025, Danantara diberi mandat besar untuk mengelola dan mengoptimalkan aset negara. Lembaga ini bukan perusahaan kecil yang hanya mengurus satu lini usaha. Danantara berada dalam struktur pengelolaan berbagai BUMN strategis dengan kepentingan ekonomi yang sangat luas.
Karena itulah standar transparansinya semestinya tinggi.
Masyarakat tidak sedang meminta bocoran rahasia bisnis. Mereka menuntut informasi dasar mengenai aset, kewajiban, pendapatan, laba, arus kas, dan risiko keuangan yang melekat pada pengelolaan perusahaan negara.
Ketika pengelola dana dan aset publik menyampaikan klaim keberhasilan, publik berhak meminta bukti yang sepadan.
Danantara Klaim Laba BUMN Naik 20 Persen, dari Mana Angkanya?
Dony Oskaria menyampaikan bahwa kinerja BUMN sepanjang kuartal III 2026 menunjukkan perkembangan positif.
Menurut pemberitaan ANTARA pada 3 November 2026, peningkatan laba disebut mencapai 20% secara tahunan. Dony menilai hasil tersebut menunjukkan program transformasi BUMN berjalan ke arah yang diharapkan.
Namun, pemberitaan mengenai pernyataan tersebut belum menyertakan laporan konsolidasi lengkap yang menjelaskan seluruh komponen pembentuk kenaikan laba.
Padahal, angka pertumbuhan laba tidak bisa dinilai hanya berdasarkan persentase.
Untuk memahami kualitas keuntungan, diperlukan informasi mengenai pendapatan usaha, beban operasional, beban bunga, keuntungan nonoperasional, penurunan nilai aset, serta kontribusi masing-masing perusahaan.
Sebelumnya Danantara Mengumumkan Laba Rp214,9 Triliun
Pada 26 Oktober 2026, Dony juga menyampaikan bahwa laba bersih gabungan BUMN selama Januari–Agustus 2026 mencapai Rp214,9 triliun.
Angka tersebut meningkat dari Rp181,5 triliun pada periode yang sama tahun sebelumnya, atau tumbuh 18,4%.
Dalam kesempatan yang sama, Danantara menyebut tingkat pengembalian atas ekuitas atau return on equity yang disetahunkan meningkat dari 7,4% menjadi 8,0%. ANTARA News
Laba bersih gabungan BUMN, Januari–Agustus
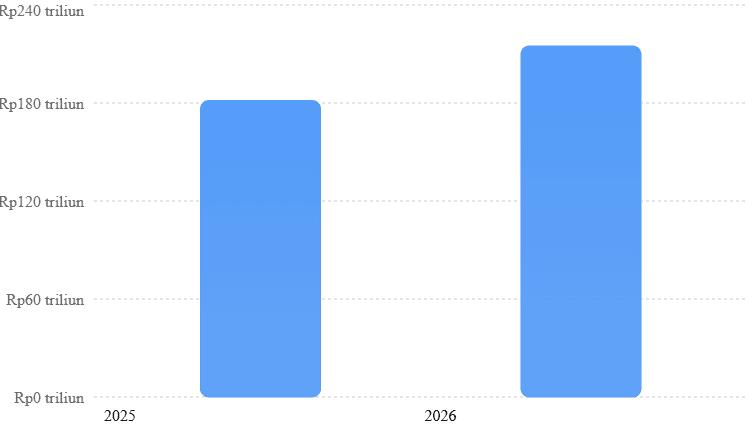
Angka yang dipaparkan manajemen Danantara pada 26 Oktober 2026, bukan hasil verifikasi independen oleh artikel ini. Sumber: ANTARA.
Peningkatan tersebut secara matematis konsisten dengan pertumbuhan 18,4%. Namun, laporan Januari–Agustus dan klaim kuartal III merupakan dua periode pengukuran berbeda.
Karena itu, keduanya tidak boleh langsung diperlakukan sebagai angka yang identik.
Publik perlu mengetahui apakah klaim 20% mencakup laba kumulatif sembilan bulan, perbandingan khusus kuartal ketiga, atau agregasi lain yang digunakan manajemen.
Perbedaan periode bukan persoalan kosmetik. Metode perbandingan dapat memengaruhi bagaimana keberhasilan bisnis dipersepsikan.
Persentase Besar Belum Tentu Berarti Kualitas Laba Membaik
Kenaikan laba bersih dapat berasal dari berbagai sumber.
Perusahaan mungkin berhasil meningkatkan penjualan, menekan biaya, memperbaiki efisiensi, atau mengurangi kerugian operasional.
Namun, laba juga dapat dipengaruhi keuntungan selisih kurs, penjualan aset, perubahan nilai investasi, pembalikan pencadangan, dan berbagai transaksi nonrutin.
Seluruhnya dapat sah menurut standar akuntansi apabila dicatat sesuai ketentuan.
Tetapi kualitas laba dari operasi utama berbeda dengan keuntungan yang tidak berulang.
Karena itu, klaim laba BUMN naik 20 persen perlu disertai rincian yang memungkinkan masyarakat membedakan peningkatan operasional berkelanjutan dari perubahan akuntansi atau transaksi khusus.
Tanpa rincian tersebut, angka keuntungan baru menjadi informasi awal, bukan gambaran lengkap kesehatan perusahaan.
Laporan Keuangan Danantara Belum Terbuka, Janji Transparansi Terus Berulang
Masalah keterbukaan laporan keuangan bukan baru muncul pada November 2026.
Pada 12 Mei 2026, Danantara mengeluarkan pernyataan resmi bahwa laporan keuangan pertamanya masih melalui proses konsolidasi, harmonisasi, dan audit.
Lembaga tersebut menyatakan komitmen terhadap transparansi dan akuntabilitas sesuai ketentuan hukum. Danantara Indonesia
Pada 2 Juli 2026, Danantara kembali mengumumkan bahwa seluruh BUMN dalam ekosistemnya telah menyelesaikan penyusunan laporan keuangan tahun buku 2025.
Namun, laporan konsolidasi Danantara secara keseluruhan masih berada dalam proses penyelesaian.
Pada Agustus, manajemen kembali menjelaskan bahwa proses penggabungan laporan sekitar seribu entitas BUMN membutuhkan waktu.
Kini November telah tiba, dan persoalan yang sama masih menjadi perhatian.
Dari Juli, September, Oktober, Kini November
Dalam pemberitaan Bisnis.com pada 15 Oktober 2026, ekonom CORE Indonesia Dipo Satria Ramli menyoroti belum terbukanya laporan keuangan Danantara.
Menurutnya, keterbukaan informasi merupakan standar penting dalam industri pengelolaan investasi.
Laporan tersebut juga mencatat bahwa sebelumnya terdapat ekspektasi penyampaian laporan pada Juli atau September 2026, tetapi dokumen yang dimaksud belum dapat diakses publik. Bisnis.com
Pada awal Oktober, Dony menyampaikan harapan agar laporan dapat diselesaikan pada bulan tersebut.
Namun, hingga 3 November, laporan keuangan konsolidasi BPI Danantara masih menunggu proses pemeriksaan BPK.
Rangkaian perkembangan ini menimbulkan pertanyaan mengenai ketepatan jadwal dan efektivitas komunikasi lembaga.
Keterlambatan audit tidak otomatis membuktikan penyimpangan. Konsolidasi perusahaan dalam jumlah besar memang rumit.
Tetapi kompleksitas tidak boleh menjadi alasan untuk membiarkan publik terus menebak kapan informasi yang dijanjikan akan tersedia.
Laporan Individual Selesai Bukan Berarti Laporan Konsolidasi Sudah Terbit
Ada perbedaan penting antara laporan keuangan setiap BUMN dan laporan konsolidasi seluruh ekosistem Danantara.
Danantara telah menyatakan bahwa laporan individual tahun buku 2025 diselesaikan pada Juni 2026.
Namun, penyelesaian laporan individual tidak otomatis berarti seluruh transaksi antarpihak, kepemilikan, kewajiban, dan penyesuaian konsolidasi sudah selesai diperiksa.
Konsolidasi membutuhkan eliminasi transaksi internal serta penyesuaian berdasarkan standar akuntansi.
Karena itu, tidak tepat mengatakan Danantara sama sekali tidak memiliki laporan keuangan.
Persoalan yang lebih akurat adalah laporan keuangan konsolidasi lengkap yang ditunggu masyarakat belum dipublikasikan secara terbuka, meskipun manajemen telah berulang kali menyampaikan perkembangan penyusunannya.
Perbedaan tersebut penting agar kritik tetap berpijak pada fakta.
Audit EY dan BPK Disebut Berjalan, Mengapa Publik Masih Harus Menunggu?
Pada 3 November 2026, Dony Oskaria kembali memberikan penjelasan mengenai perkembangan audit laporan keuangan Danantara.
Menurut Bisnis.com, audit atas laporan BUMN di bawah Danantara Asset Management telah dilakukan oleh Ernst & Young (EY), salah satu jaringan firma akuntansi internasional.
Sementara itu, laporan BPI Danantara masih menunggu pemeriksaan Badan Pemeriksa Keuangan (BPK). Bisnis.com
Penjelasan ini menunjukkan adanya proses pemeriksaan, bukan ketiadaan aktivitas audit.
Namun, penyebutan nama auditor besar tidak otomatis menggantikan kewajiban menyediakan informasi hasil pemeriksaan kepada publik sesuai ketentuan yang berlaku.
Nama Auditor Besar Bukan Pengganti Laporan Audit
Keterlibatan EY tentu relevan bagi kredibilitas proses pemeriksaan.
Namun, publik perlu mengetahui ruang lingkup audit, entitas yang diperiksa, periode laporan, standar akuntansi yang digunakan, serta opini auditor apabila telah diterbitkan.
Tanpa dokumen tersebut, masyarakat tidak dapat memastikan apakah laporan memperoleh opini wajar tanpa modifikasian, opini dengan pengecualian, atau bentuk opini lainnya.
Pernyataan bahwa hasil audit bagus merupakan penilaian manajemen. Penilaian tersebut belum sama dengan opini auditor independen yang dapat dibaca dan diperiksa.
Perbedaan ini harus dijaga.
Sebab audit bukan kegiatan seremonial untuk memberikan stempel persetujuan kepada pejabat. Audit merupakan proses pemeriksaan yang harus menghasilkan informasi yang dapat dipertanggungjawabkan.
BPK Memeriksa Danantara, tetapi Kapan Hasilnya Bisa Diakses?
BPK telah memulai pemeriksaan atas laporan keuangan konsolidasian Danantara tahun buku 2025.
Menurut ANTARA, cakupan pemeriksaan meliputi BPI Danantara, Danantara Asset Management, Danantara Investment Management, dan BUMN dalam struktur pengelolaannya.
Anggota VII BPK Slamet Edy Purnomo menekankan pentingnya tata kelola dan akuntabilitas laporan keuangan. ANTARA News
Pemeriksaan tersebut merupakan perkembangan penting.
Namun, publik tetap membutuhkan kejelasan mengenai penyelesaian proses dan bentuk informasi yang nantinya dapat diakses.
Hasil audit yang relevan harus memungkinkan pembaca memahami kondisi keuangan secara menyeluruh, bukan hanya menerima potongan angka keuntungan yang dipilih untuk konferensi pers.
Target Laba Rp360 Triliun, Ambisi Besar yang Harus Diuji dengan Data
Danantara tidak hanya mengumumkan peningkatan laba.
Pada 26 Oktober 2026, Dony menyampaikan target laba bersih BUMN sebesar Rp360 triliun hingga akhir tahun.
Dalam laporan Bisnis.com, manajemen juga menjelaskan rencana konsolidasi ratusan perusahaan BUMN untuk memperbaiki efisiensi serta mengurangi kerugian.
Danantara menargetkan alokasi sekitar Rp200 triliun untuk investasi melalui unit pengelolaannya. Bisnis.com
Target sebesar itu tentu membutuhkan strategi bisnis, pengendalian risiko, dan pengawasan yang memadai.
Namun, target tetaplah target.
Masyarakat tidak boleh diminta memperlakukan angka yang diharapkan sebagai keuntungan yang sudah terealisasi.
Impairment Rp135 Triliun Menambah Pertanyaan Akuntansi
Salah satu informasi yang menarik perhatian adalah klaim manajemen mengenai penyesuaian penurunan nilai aset atau impairment sebesar Rp135 triliun.
Dalam akuntansi, impairment dilakukan ketika nilai tercatat suatu aset melebihi nilai yang dapat dipulihkan berdasarkan ketentuan yang berlaku.
Penyesuaian tersebut dapat membantu membuat laporan lebih mencerminkan kondisi ekonomi aset.
Namun, angka Rp135 triliun sangat besar dan membutuhkan penjelasan yang terperinci.
Publik perlu mengetahui aset mana yang mengalami penurunan nilai, entitas mana yang mencatat penyesuaian, periode pengakuannya, serta dampaknya terhadap laporan laba rugi dan neraca.
Impairment tidak otomatis berarti terjadi korupsi atau uang tunai sebesar itu hilang. Namun, besarnya nilai penyesuaian tetap menjadi alasan kuat untuk meminta keterbukaan.
Restrukturisasi Ratusan BUMN Tidak Boleh Hanya Mengejar Angka Efisiensi
Danantara juga merencanakan konsolidasi besar terhadap perusahaan-perusahaan negara.
Penggabungan usaha, penutupan entitas tidak produktif, dan restrukturisasi dapat meningkatkan efisiensi apabila dilakukan berdasarkan analisis yang tepat.
Namun, proses tersebut juga memiliki konsekuensi terhadap pekerja, kewajiban perusahaan, kualitas pelayanan publik, dan persaingan usaha.
Keberhasilan restrukturisasi tidak cukup diukur dari berkurangnya jumlah perusahaan.
Pemerintah perlu memastikan prosesnya menghasilkan perusahaan yang lebih produktif, bukan sekadar struktur organisasi yang lebih ramping di atas kertas.
Laba Danantara Investment Rp702 Miliar, tetapi Dari Mana Keuntungannya?
Ada perkembangan penting yang menunjukkan bahwa tidak seluruh informasi keuangan Danantara benar-benar tertutup.
Pada 3 November 2026, Katadata melaporkan bahwa PT Danantara Investment Management membukukan laba bersih sekitar Rp702,72 miliar hingga April 2026.
Angka tersebut berasal dari prospektus penerbitan surat utang internasional yang diterbitkan melalui Bursa Efek Singapura.
Namun, komposisi keuntungan dalam laporan tersebut menarik untuk diperiksa. Bursa Katadata.co.id
Sorotan keuangan Danantara Investment Management
Periode hingga 30 April 2026, angka dibulatkan
| Komponen | Nilai |
| Laba bersih | Rp702,72 miliar |
| Keuntungan amortisasi pendapatan tangguhan | Rp644,23 miliar |
| Keuntungan selisih kurs | Rp306,02 miliar |
| Beban operasional | Rp330,55 miliar |
| Beban keuangan | Rp1,01 triliun |
Sumber: Katadata, berdasarkan prospektus DIM. Komponen di atas bukan rekonsiliasi lengkap laba rugi dan tidak boleh dijumlahkan untuk memperoleh laba bersih.
Data tersebut menunjukkan pentingnya memeriksa sumber laba.
Keuntungan selisih kurs dan amortisasi pendapatan tangguhan dapat memengaruhi hasil akhir secara material.
Hal itu tidak membuat laba tersebut otomatis tidak sah.
Namun, investor dan masyarakat perlu memahami apakah keuntungan yang dilaporkan bersifat berulang, berasal dari aktivitas operasional utama, atau dipengaruhi pos akuntansi tertentu.
Laba Akuntansi Tidak Selalu Berarti Uang Tunai Bertambah
Sebuah perusahaan dapat melaporkan laba bersih positif tetapi tetap menghadapi tekanan arus kas.
Hal ini terjadi karena laporan laba rugi disusun berdasarkan prinsip akrual, sedangkan laporan arus kas menunjukkan pergerakan uang masuk dan keluar.
Dalam pengelolaan investasi, perbedaan tersebut sangat penting.
Perusahaan mungkin mencatat keuntungan dari perubahan nilai atau transaksi tertentu, tetapi kemampuan membayar kewajiban tetap bergantung pada likuiditas dan arus kas.
Karena itu, publik perlu memperoleh laporan arus kas konsolidasi, informasi jatuh tempo utang, serta rincian kewajiban keuangan.
Klaim laba BUMN naik 20 persen tidak dapat menggantikan pemeriksaan atas seluruh indikator tersebut.
Aset Negara Dikelola Danantara, Siapa yang Mengawasi Risiko Kerugiannya?
Danantara dibentuk untuk meningkatkan nilai aset negara dan memperkuat pengelolaan investasi strategis.
Tujuan tersebut memiliki potensi manfaat ekonomi, terutama apabila BUMN mampu meningkatkan efisiensi, memperkuat modal, dan menghasilkan keuntungan berkelanjutan.
Namun, pengelolaan aset berskala besar juga membawa risiko.
Keputusan investasi dapat menghasilkan keuntungan, tetapi juga berpotensi menimbulkan kerugian akibat perubahan pasar, kegagalan proyek, pembiayaan berlebihan, atau kesalahan tata kelola.
Karena itu, semakin besar kewenangan pengelola investasi, semakin penting pula pengawasan yang efektif.
Transparansi Bukan Ancaman terhadap Strategi Investasi
Ada informasi bisnis yang memang perlu dijaga kerahasiaannya, seperti rincian negosiasi investasi yang belum selesai atau data komersial tertentu.
Namun, perlindungan informasi sensitif tidak berarti seluruh kondisi keuangan harus tertutup.
Laporan tahunan, laporan keuangan yang telah diaudit, kebijakan pengendalian risiko, dan penjelasan mengenai tata kelola merupakan bagian penting dari akuntabilitas.
Banyak lembaga investasi besar di dunia menyediakan laporan publik tanpa harus membuka seluruh rahasia komersialnya.
Danantara juga perlu membangun mekanisme keterbukaan yang sesuai dengan mandat dan kerangka hukumnya.
Jangan Sampai Keuntungan Dipuji, Kerugian Baru Diketahui Belakangan
Salah satu risiko komunikasi keuangan yang terlalu menonjolkan keberhasilan adalah munculnya gambaran yang tidak lengkap.
Ketika laba naik, angka diumumkan dengan cepat. Namun, ketika ada penurunan nilai aset, peningkatan utang, atau tekanan likuiditas, informasi tersebut sama pentingnya untuk diketahui.
Pengawasan yang sehat tidak hanya bertujuan mencari kesalahan.
Pengawasan membantu memastikan keputusan investasi dapat diperiksa, risiko dikenali lebih awal, dan pengelola bertanggung jawab terhadap hasil kebijakannya.
Jika Danantara memang berhasil memperbaiki kinerja BUMN, publikasi laporan yang kredibel justru akan memperkuat klaim tersebut.
DPR dan BPK Tidak Boleh Berhenti pada Penjelasan Manajemen
Pengawasan terhadap Danantara membutuhkan keterlibatan lembaga yang memiliki kewenangan sesuai peraturan perundang-undangan.
DPR dapat menjalankan fungsi pengawasan dalam lingkup kewenangannya, sementara BPK melakukan pemeriksaan berdasarkan mandat konstitusional dan ketentuan hukum.
Keduanya memiliki peran berbeda, tetapi sama-sama penting untuk memastikan akuntabilitas pengelolaan aset negara.
Pengawasan Harus Menguji Angka, Bukan Hanya Mendengarkan Presentasi
Paparan manajemen dapat memberikan gambaran awal mengenai perkembangan perusahaan.
Namun, pengawasan yang memadai membutuhkan dokumen pendukung.
Ketika Danantara mengumumkan laba naik 20%, pengawas perlu memeriksa periode perbandingan, cakupan entitas, konsistensi metode akuntansi, dan pengaruh transaksi nonrutin.
Demikian pula ketika manajemen mengumumkan target laba Rp360 triliun.
Target tersebut perlu diperiksa berdasarkan proyeksi bisnis, asumsi ekonomi, kebutuhan investasi, serta risiko yang mungkin memengaruhi pencapaiannya.
Tanpa pemeriksaan seperti itu, pengawasan berisiko berubah menjadi kegiatan menerima presentasi tanpa pengujian yang memadai.
Keterlambatan Laporan Membutuhkan Jadwal yang Jelas
Kompleksitas konsolidasi ribuan entitas memang dapat menjelaskan mengapa proses penyusunan laporan membutuhkan waktu.
Namun, publik tetap membutuhkan jadwal yang realistis.
Jika ada kendala, manajemen seharusnya menjelaskan jenis kendala secara umum, tahap yang telah selesai, dan langkah yang masih diperlukan.
Penyampaian perkembangan secara berkala akan lebih membantu daripada janji penerbitan yang terus bergeser.
Apalagi Danantara mengelola kepentingan ekonomi yang berkaitan langsung dengan aset negara.
Tajuk Akhir: Kalau Laba Benar Naik 20%, Buka Laporannya dan Biarkan Angka Berbicara
Klaim laba BUMN naik 20 persen seharusnya menjadi kabar yang menggembirakan.
Jika transformasi Danantara benar-benar meningkatkan efisiensi dan profitabilitas perusahaan negara, masyarakat memiliki alasan untuk menyambut perkembangan tersebut.
Namun, optimisme tidak boleh menggantikan transparansi.
Sejak Mei hingga November 2026, masyarakat telah mendengar berbagai penjelasan mengenai konsolidasi laporan, penyelesaian audit, dan rencana publikasi.
Kini angka keuntungan kembali diumumkan, sementara laporan konsolidasi lengkap masih menunggu penyelesaian pemeriksaan.
Kondisi tersebut tidak otomatis membuktikan bahwa angka laba salah, apalagi bahwa manajemen sengaja berbohong.
Tetapi keadaan itu memberikan alasan kuat untuk mempertanyakan mengapa komunikasi keberhasilan dapat dilakukan lebih cepat daripada keterbukaan dokumen pendukungnya.
Jika laba benar meningkat, laporan keuangan yang lengkap justru merupakan bukti paling kuat untuk menjawab keraguan.
Publik tidak membutuhkan rangkaian janji bahwa semuanya berjalan baik.
Publik membutuhkan laporan yang menunjukkan apa yang sebenarnya terjadi: berapa keuntungan diperoleh, dari mana sumbernya, berapa kewajiban yang harus dibayar, seberapa sehat arus kas, dan risiko apa yang sedang dihadapi.
Danantara memegang mandat besar dalam pengelolaan perusahaan negara. Mandat tersebut menuntut standar pertanggungjawaban yang sepadan.
Karena pada akhirnya, keberhasilan mengelola aset publik tidak diukur dari seberapa sering pejabat mengumumkan persentase keuntungan.
Keberhasilan harus dapat dibuktikan melalui kinerja yang terukur, laporan yang kredibel, serta pengawasan yang efektif.
Angka 20% boleh menjadi berita utama. Tetapi tanpa laporan konsolidasi yang dapat diperiksa, angka itu masih merupakan klaim manajemen, bukan bukti lengkap keberhasilan transformasi BUMN.
Referensi
ANTARA News — 3 November 2026. Kepala BP BUMN Sebut Laba BUMN Kuartal III 2026 Naik 20 Persen. Baca laporan ANTARA
detikFinance — 3 November 2026. Bos Danantara Ungkap Laba BUMN Naik 20%. Baca laporan detikFinance
Bisnis.com — 3 November 2026. Laporan Keuangan Danantara Siap Rilis November, Dony Oskaria: Hasil Audit BUMN Bagus. Baca laporan Bisnis.com
ANTARA News — 26 Oktober 2026. COO Danantara: Laba BUMN Naik 18,4 Persen Berkat Transformasi. Baca laporan laba BUMN
Bisnis.com — 27 Oktober 2026. Danantara Bidik Net Profit Rp360 Triliun, Konsolidasi 750 Perusahaan Akhir 2026. Baca laporan target laba Danantara
Katadata — 3 November 2026. Terungkap, Danantara Investment Bukukan Laba Rp702 Miliar, Bagaimana Kinerjanya? Baca analisis keuangan DIM
Bisnis.com — 15 Oktober 2026. Danantara Didorong Buka Laporan Keuangan dan Perkuat Investasi di Industri Utama. Baca kritik transparansi Danantara
Danantara Indonesia — 12 Mei 2026. Pernyataan Badan Terkait Laporan Keuangan Pertama Danantara Indonesia. Baca pernyataan resmi Danantara
Danantara Indonesia — 2 Juli 2026. Seluruh BUMN dalam Ekosistem Danantara Indonesia Rampungkan Laporan Keuangan 2025, Danantara Lanjutkan Konsolidasi. Baca siaran pers resmi